DÜNYA STANDARTLARINDA VURGUN
Normalde yapmam böyle şeyler, bilen bilir. O "okur”lar zaten biz gazetecilerden çok daha iyi birer sosyal medya kullanıcısı olarak, bize gönderdikleri mesajları çoktaan kendi hesaplarından paylaşmıştır çünkü. Ama bunlar farklı…
Türkiye günlerdir yatırım fonları üzerinden dönen
milyarlarca liralık işlemleri konuşuyor, Aliağa ise 10 katı fiyata
faturalandırılan kabloyu…
Eski bakan Fatma Betül Sayan Kaya tutuklandı. Kaya ve
eşinin, yaklaşık 163 milyon liralık hisse yatırımını 2 milyar 170 milyon lira
civarında satışa dönüştürdüğü iddia ediliyor. Aradaki fark yaklaşık 2 milyar
lira. Soruşturmanın konusu, kamuya açıklanmamış bilgilerin kullanıldığı ve
sermaye piyasası kurallarının ihlal edildiği iddiaları.
Bir tarafta milyarlarca liralık borsa işlemleri, diğer
tarafta Aliağa…
Aliağa’da da milyarlar konuşuluyor. Fakat bizim gündemimizde
yatırım fonları değil; belediyenin ve belediye şirketlerinin hesapları,
borçları, ihaleleri ve Sayıştay raporları var.
İki ayrı dünyanın ortak bir sorusu bulunuyor: Para nasıl
kazanılıyor, nasıl harcanıyor ve hesabını kim veriyor?
Önceki yazı ve haberlerimizde Aliağa Belediyesi’nin 2025
yılı Sayıştay raporunu ele almıştık. Şimdi de belediyenin yüzde 99,34 oranında
ortak olduğu Aliakent A.Ş.’nin raporunu masaya yatıralım.
Çünkü belediye raporunda gördüklerimiz, şirket raporuyla yan
yana geldiğinde insanın aklına ister istemez daha büyük sorular geliyor.
***
BİR
KABLO, BİR HESAP, 7 MİLYON LİRALIK FARK
Önce şu kablo meselesine bakalım.
Aliağa Yolcu Transfer Merkezi için yapılan trafo köşkü mal
alımında, alüminyum kablonun metre fiyatı 9 bin 860 lira olarak belirlenmiş.
Miktar 800 metre.
Toplam fatura 7 milyon 888 bin lira.
KDV hariç.
Sayıştay denetçileri aynı özellik ve nitelikteki kablonun
denetim tarihindeki e-ticaret satış fiyatını metre başına 911 lira 60 kuruş
olarak tespit etmiş. Buna göre 800 metrelik kablonun bedeli 729 bin 280 lira
olabilecekken, Aliakent A.Ş. bu iş için 7 milyon 888 bin lira ödemiş.
Aradaki fark tam 7 milyon 158 bin 720 lira.
Başka bir ifadeyle, kablonun metre fiyatı piyasa
araştırmasında görülen fiyatın yaklaşık 11 katı!
Üstelik işin bir başka boyutu daha var. Belediyenin ihale
ettiği işin yüklenicisi Aliakent A.Ş. olmuş. Şirket ise herhangi bir ihale
süreci yürütmeden işi başka bir yükleniciye doğrudan devretmiş.
Aliakent yönetimi, fiyat karşılaştırmasının tek başına kamu
zararı tespiti için yeterli olmayacağını savunmuş. Sayıştay ise karşılaştırılan
ürünlerin marka, model ve teknik özellikleriyle ticari koşullarının eşdeğer
olduğunu belirterek bu savunmaya itibar etmemiş.
Şimdi soruyorum:
Aradaki farkın hesabını kimden soralım?
Dahası, yalnızca kablo değil. Aynı raporda 2 bin 900 liraya
alınan şezlongun tedarikçi satış fiyatı 2 bin 363 lira 64 kuruş; 800 liraya
alınan sehpanın fiyatı ise 318 lira 18 kuruş olarak gösteriliyor.
Bunlar birkaç kuruşluk fiyat farkları değil.
Şimdi düşünelim. Aliağa Yolcu Transfer Merkezi’nin tamamında
neler alındı, hangi fiyatlarla alındı, hangi işler kimlere devredildi? Bir
tek kabloda bu kadar büyük fark ortaya çıkıyorsa, işin bütününde kim bilir kimlere
ne çorbalar dağıtılmıştır?
RUHSATSIZ
BİNADA BELEDİYE ŞİRKETİ
Aynı raporda Aliakent A.Ş.’nin ana hizmet binasının yapı
ruhsatı ve yapı kullanma izin belgesi olmadan kullanıldığı da tespit edilmiş.
Şimdi burada duralım.
Bir belediye şirketi kendi hizmet binasını ruhsatsız
kullanıyorsa, bu belediye kime, nasıl ruhsat soracak? Hangi işletmeye ceza
kesecek? Hangi yurttaşa “Mevzuata uymak zorundasın” diyecek?
Hukukçu bir belediye başkanının yönettiği kentte,
belediyenin ortak olduğu şirketin ruhsatsız binada faaliyet göstermesi nasıl
açıklanacak?
Hukuk, yalnızca vatandaşa uygulanacak bir kurallar bütünü
değildir. Belediyeye de, belediye şirketine de, belediye başkanına da
uygulanır.
Yoksa “dünya standartlarında belediyecilik” dediğimiz
şey, devleti, yasayı, yönetmeliği ve genelgeleri hiçe sayıp, kıyısından
kenarından dolaşmanın yollarını bulmak mıdır?
ŞİRKETİN
BORCU, BELEDİYENİN İHTİYACI, YÜKLENİCİNİN PARASI
Aliakent raporunda bir başka dikkat çekici konu, şirketin
borçlanma işlemleri.
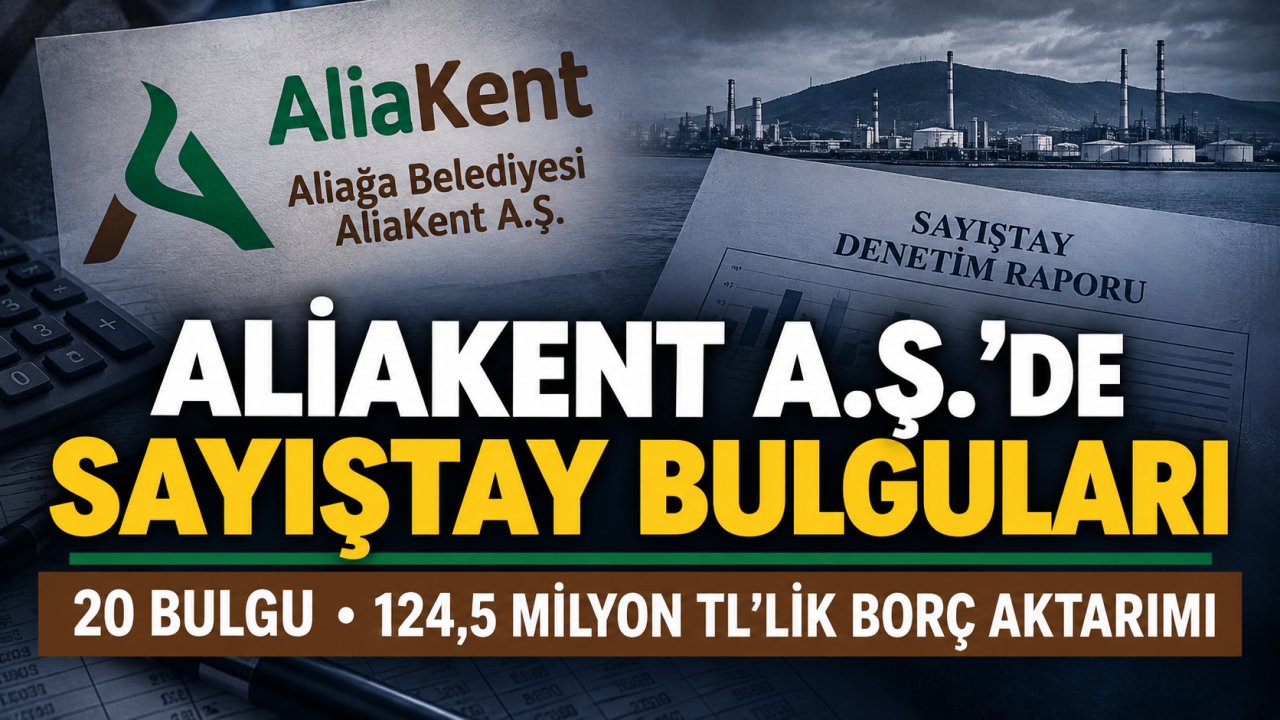
Şirket, belediyeye ait Aliağa Petrol A.Ş.’den yönetim kurulu
kararı olmadan 124 milyon 500 bin lira borç almış. Üstelik ortada herhangi bir
mal veya hizmet alımı olmadığı halde bu para muhasebe kayıtlarında “alınan
sipariş avansı” olarak gösterilmiş.
Sayıştay, bu işlemi gerçek mahiyetini yansıtmayan bir
muhasebeleştirme olarak değerlendirmiş; muvazaalı işlem ve örtülü kazanç
dağıtımı riski bulunduğuna dikkat çekmiş.
Şirketin açıklaması ise muhasebe hesabının yanlış
seçilmesinin tek başına bu sonuçları doğurmayacağı yönünde.
Peki 124,5 milyon lira neden bir şirketten diğerine
aktarılıyor? Hangi yönetim kurulu kararıyla? Hangi sözleşmeyle? Hangi ticari
gerekçeyle?
Aynı raporda, Aliakent A.Ş.’nin hem kendisine hem de Aliağa
Belediyesi’ne yüklenici olan bir firmadan 27,5 milyon lira borç aldığı da yer
alıyor. Bu tutarın 19,5 milyon lirası belediyenin borçlarının ödenmesinde
kullanılmış. Raporda söz konusu firmaya yapılan toplam ödemenin 39 milyon
liraya ulaştığı belirtiliyor.
Sayıştay, bu borçlanma için de şirket yönetim kurulu, genel
kurul veya belediye meclisi kararı ile yazılı bir finansman sözleşmesi
bulunmadığını kayda geçirmiş.
Devletin denetim makamı kibarlıktan bu ilişkiye tefecilik
diyememiş de “hem şirkete hem belediyeye yüklenici olan firmadan alınan borç”
diye tarif etmiş.
Ben de soruyorum: Bir şirket hem belediyeye hem belediye
şirketine iş yapıyor, sonra belediye şirketine borç veriyor, verdiği paranın
bir bölümü belediyenin borçlarının ödenmesinde kullanılıyor. Bu nasıl bir
finansman ilişkisi?
Alınan paranın maliyeti ne? Ödenen faiz ya da fazlalık para
hangi sözleşmeye göre, kimin kararıyla ve hangi bütçeden karşılanıyor? Bu
ilişkinin belediyeye ve şirkete toplam yükü ne kadar?
Bir de belediyenin kendi banka kredileri var. 2025 yılı
raporunda, belediye meclisinin borçlanma kararı olmadan kullanılan üç kredinin
ana para toplamı 135 milyon lira, toplam geri ödemesi ise yaklaşık 190 milyon
800 bin lira olarak gösteriliyor.
Aradaki 55 milyon 800 bin lira, finansman maliyeti.
Tasarruf tedbirlerinin her gün ilan edildiği, kültürel
etkinliklerin ve çeşitli faaliyetlerin “tasarruf” gerekçesiyle iptal edildiği
bir ülkede, belediyenin borçlanma maliyetleri de böylece büyüyor.
Tasarruf vatandaşa, kültüre, sanata; borçlanma ve finansman
yükü belediyeye…
Dünya standartlarında yönetim anlayışının hesabı bu mu?
TASARRUF
TEDBİRİNE RAĞMEN ŞİRKET ARACI BELEDİYE PERSONELİNE
Aliakent raporunda yer alan bir başka tespit de şirket
tarafından kiralanan araçların belediyede çalışan, ancak Aliakent A.Ş.
personeli olmayan kişiler tarafından kullanılması.
Yani belediye şirketi araç kiralıyor, giderini şirket
karşılıyor; araçlardan belediye personeli yararlanıyor.
Şirketin kaynakları hangi faaliyet için kullanılıyor? Bu
araçların belediye personeline tahsis edilmesinin hukuki ve mali dayanağı ne?
Kira bedelleri, yakıt, bakım ve diğer giderler hangi hizmetin karşılığı olarak
şirketin hesaplarına yazılıyor? Bu araçlar gerçekten belediye işleri için mi,
yoksa idari kadronun şahsi kullanımı için mi tahsis edildi?
Devlet tasarruf tedbirleri diye bangır bangır bağırırken,
belediye şirketinin kaynaklarıyla kiralanan araçların belediye personelinin
kullanımına sunulması, tasarruf genelgelerinin etrafından dolaşmak olmuyor mu?
“Ben her türlü kıyısından kenarından dolaşmanın yolunu
bulurum” demenin başka bir biçimi değil mi bu?
2014’TEN
BERİ AYNI SORULAR
Şimdi bütün bu tabloyu yalnızca Aliakent A.Ş.’nin 2025 yılı
raporuyla sınırlı değerlendirmeyelim.
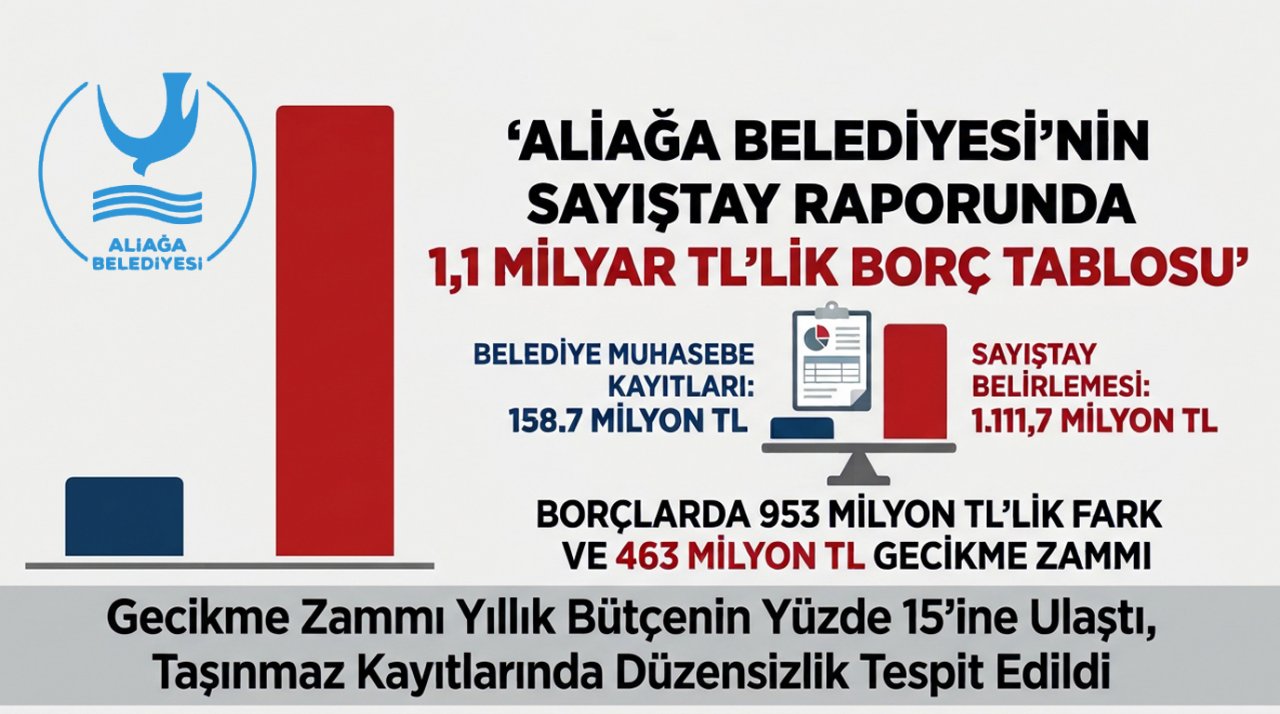
Aliağa Belediyesi’nin 2025 yılı Sayıştay raporunda, belediye
ve şirketlerinin vadesi geçmiş vergi ve SGK borçlarının toplamı 1 milyar 111
milyon 770 bin lira olarak tespit edilmiş. Mali tablolarda görünen tutar ise
158 milyon 735 bin lira.
Aradaki fark yaklaşık 953 milyon lira.
2024 yılı raporunda da toplam borç 604 milyon 571 bin lirayı
aşarken mali tablolarda 113 milyon 396 bin lira gösterilmişti. Bir yılda toplam
borç yaklaşık 507 milyon lira artmış. Gecikme zamları da 463 milyon lirayı
aşmış.
Üstelik bunlar tek başına borç rakamları.
Belediyeye ait olduğu anlaşılan 51 yapı ile 1.048 arsa ve
arazinin, toplam 1.099 taşınmazın tapu sicilinde kayıtlı olmadığı tespit
edilmiş. Yaklaşık 853 milyon 436 bin liralık yol ve kaldırım yenileme
işinde ihale öncesi metraj ve yer listeleriyle ilgili eksiklikler rapora
girmiş. Dünya standartlarında (!) belediye başkan yardımcıları ve müdür
atamalarında mevzuata aykırılıklar belirlenmiş. Önceki denetimlerde de
karşımıza çıkan muhasebe, borç, ihale ve araç yönetimi sorunlarının önemli bir
bölümü 2025 raporunda yeniden yer almış.
Bir de 2014 yılından bu yana Aliağa’yı yöneten aynı
siyasi iradeden söz ediyoruz.
Yıllar değişiyor, raporların kapakları değişiyor, bulgu
numaraları değişiyor. Fakat benzer sorunlar yeniden karşımıza çıkıyor.
Biz daha önce de sorduk: Önceki yıllarda tespit edilen
eksiklikler için ne yapıldı? Hangi önlem alındı? Neden aynı meseleleri yeniden
konuşuyoruz?
Bir Sayıştay raporunda bir eksikliğin tespit edilmesi
elbette önemlidir. Fakat aynı eksiklikler yıllar boyunca raporlara
giriyorsa artık yalnızca muhasebe kayıtlarını değil, yönetim anlayışını da
konuşmak gerekir.
Çünkü denetim raporu, belediyenin yıllık faaliyet broşürü
değildir. Bir önceki yılın yanlışlarını sonraki yıla taşıma hakkı da vermez.
PEKİ, NE
KADAR PARA?
Gelelim asıl soruya…
Aliağa Belediyesi’nde bugüne kadar ne kadarlık haksız kazanç
sağlandı, ne kadar kamu zararı oluştu?
Bunun kesin rakamını bugün elimizdeki raporlardan
çıkaramayız. Çünkü her bulgunun parasal karşılığı ayrı ayrı hesaplanmalı;
işlemler, sözleşmeler, faturalar, ödeme kayıtları ve ilgili kişilerin
sorumlulukları incelenmeli.
Ama elimizde somut bir örnek var: Bir tek kablo alımında,
Sayıştay’ın piyasa karşılaştırmasına göre 7 milyon 158 bin 720 liralık fark.
Belediyenin banka kredilerinde 55 milyon 800 bin liralık
finansman maliyeti.
Aliakent’in 124,5 milyon liralık şirketler arası kaynak
aktarımı.
Yüklenici firmadan alınan 27,5 milyon liralık borç ve aynı
firmaya yapılan 39 milyon liralık toplam ödeme.
Bunların her biri ayrı ayrı açıklanmak zorunda. Birbirine
ekleyip kamu zararı ilan etmek değil, her işlemin gerçek maliyetini ve hukuki
dayanağını ortaya çıkarmak gerekiyor.
Fakat yerel ölçekli bir belediye yönetiminde bu kadar
akla hayale sığmayan rakamlarla karşı karşıya kaldığımıza göre, “dünya
standartlarında” bir belediyecilik anlayışıyla oluşturulan kadronun ne kadar
malı götüreceğini varın siz hesaplayın!
Üstelik burada konuştuğumuz, Sayıştay raporlarına girebilen,
denetçilerin önüne gelen işlemler.
Ya raporlara girmeyenler?
Ya yıllar içinde gözden kaçanlar?
Ya belediye şirketleri üzerinden yürütülen ve kamuoyunun
ayrıntısını bilmediği diğer işlemler?
Aliağa’nın bütçesi milyarlarla ifade ediliyor. Belediye
şirketleri milyonlarca liralık alımlar yapıyor, borçlanıyor, ihalelere giriyor,
taşınmaz ve araç kullanıyor. Bütün bunların hesabı birkaç açıklamayla
geçiştirilemez.
DÜNYA
STANDARTLARINDA BELEDİYECİLİK BU MU?
Bir belediye başkanı, hukukçu kimliğiyle de anılıyorsa hukuk
herkesten önce kendisi için bağlayıcı olmalı.
Ruhsatsız binada faaliyet gösteren belediye şirketiyle
kime ruhsat soracaksınız?
Meclis kararı olmadan borçlanma işlemleriyle hangi
kurala uyulmasını bekleyeceksiniz?
Piyasa fiyatının kat kat üzerinde alım yapan şirketle nasıl
tasarruf tavsiye edeceksiniz?
Kamu kaynaklarıyla kiralanan araçları belediye
personelinin kullanımına sunarken hangi tasarruf anlayışından söz edeceksiniz?
Dünya standartlarında belediyecilik, güzel sloganlar
söylemekle olmaz. Hukuka uymakla, kamu parasını korumakla, ihaleyi şeffaf
yapmakla, hesabı doğru tutmakla ve denetimin gereğini yerine getirmekle olur.
2014’ten bu yana Aliağa’yı yönetenler, artık bu sorulara
cevap vermeli.
Belediye meclisi de muhalefetiyle, iktidarıyla
görevini yapmalı. Sayıştay raporlarını yalnızca okunup geçilecek belgeler
olarak görmemeli. Her bulgunun takipçisi olmalı, kamu kaynağının hesabını
sormalı.
Çünkü Aliağa’nın parası kimsenin şahsi parası değil.
Bir tek kablonun hesabı bile milyonlarla ifade ediliyorsa,
bu kentte yaşayan herkesin bilmeye hakkı var.
Dünya standartlarında belediyecilik istiyorsanız, önce
dünya standartlarında hesap verin.
Gerisi zaten slogan…