BELEDİYEMİZ DÜNYA STANDARDINDA AMA SAYIŞTAY DEĞİL!
Normalde yapmam böyle şeyler, bilen bilir. O "okur”lar zaten biz gazetecilerden çok daha iyi birer sosyal medya kullanıcısı olarak, bize gönderdikleri mesajları çoktaan kendi hesaplarından paylaşmıştır çünkü. Ama bunlar farklı…
Aliağa Belediyesi’nin 2025 yılı Sayıştay raporu yayımlandı. Raporu okudukça “bu kadar da olmaz artık” demenin yanı sıra, insanın aklına ister istemez bazı sorular da geliyor.
Bir belediyenin ve şirketlerinin vadesi geçmiş vergi ve SGK
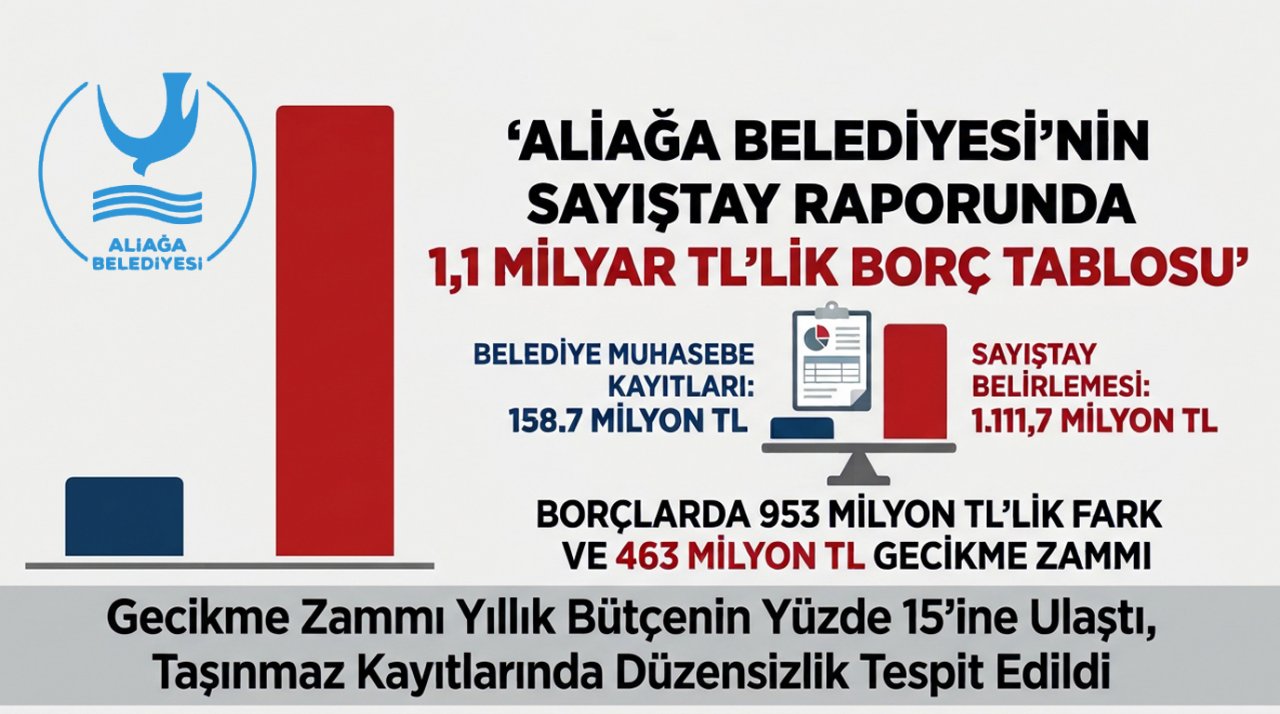
borçları 1 milyar 111 milyon lirayı aşmış. Mali tablolarda görünen tutar ise
158 milyon 735 bin lira.
Arada yaklaşık 953 milyon lira fark var.
Üstelik bu ilk kez yaşanmıyor.
2024 yılı raporunda da belediye ve şirketlerinin toplam
vergi ve SGK borçları 604,5 milyon lirayı aşarken mali tablolarda yaklaşık
113,4 milyon lira gösterilmişti.
Bir yılda borç tablosu ağırlaşmış. Önceki raporda karşımıza
çıkan sorunların önemli bir bölümü de ortadan kalkmamış.
Şimdi soralım.
Bütün bunlar nasıl oluyor?
Yıllardır Aliağa’yı yöneten bir belediyeden söz ediyoruz.
Bütçesi milyarlarla ifade ediliyor. Yönetim anlayışının “dünya standartlarında”
olduğu söyleniyor.
İyi de dünya standartlarında yönetim, yalnızca büyük
bütçelerle, gösterişli projelerle ya da güzel cümlelerle mi ölçülüyor?
Yoksa hesabın doğru tutulması, borcun zamanında ödenmesi,
kamu malının korunması ve mevzuata uyulması gibi biraz daha sıradan görünen
işler de bu standartların içinde mi?
Asıl mesele bu bence.
***
Önce rakamlara bakalım.
2024 yılı Sayıştay raporunda belediye ve şirketlerinin vergi
ve SGK borçları toplamı 604 milyon 571 bin lira olarak tespit edilmişti. Mali
tablolarda gösterilen tutar ise 113 milyon 396 bin liraydı.
2025 raporunda toplam borç 1 milyar 111 milyon 770 bin
liraya çıkmış. Mali tablolardaki tutar 158 milyon 735 bin lira.
Bir önceki yıla göre toplam borç yaklaşık 507 milyon lira
artmış.
Mali tablolarda gösterilen borçla ilgili kurumlardan alınan
bilgiler arasındaki fark da büyümüş.
Üstelik bu borçların zamanında ödenmemesi nedeniyle 463
milyon lirayı aşan gecikme zammı oluşmuş.
Bir belediyenin borçlu olması tek başına usulsüzlük değildir
elbette. Belediyelerin borcu da olur, alacağı da. Önemli olan, mali durumun
doğru gösterilmesi ve kaynakların buna göre yönetilmesidir.
Borç 1,1 milyar lirayı aşarken mali tablolarda 158,7 milyon
lira görünüyorsa, bunun açıklanması gerekir.
Daha önemlisi, aynı temel sorun bir önceki denetimde de
karşımıza çıkmışsa insan şu soruyu sormadan edemiyor.
Geçen yıl bu tespit yapıldığında ne oldu? Hangi önlem
alındı? Neden benzer bir tabloyla yeniden karşılaşıyoruz?
Sayıştay raporları yalnızca geçmiş yılın hesabını tutmak
için hazırlanmıyor. Amaç, yanlışları ortaya koymak ve düzeltilmesini sağlamak
değil mi?
Aynı sorunlar bir sonraki rapora taşınıyorsa, denetimin
gösterdiği yolun ne kadar takip edildiğini de, yetkili makamların, abilerin
neden gereğini yapmadığını da konuşmak gerekiyor.
***
2025 raporunun dikkat çekici tarafı, yalnızca önceki
sorunların devam etmesi değil. Yeni ve ciddi tespitler de var.
Örneğin belediyenin bilgi sistemindeki mali veriler
üzerinde, Mali Hizmetler biriminin bilgisi ve onayı dışında değişiklik
yapılmasına imkân veren sınırsız yetkiler bulunduğu belirtiliyor.
Düşünsenize…
Bir belediyenin mali kayıtları, o kayıtların sorumluluğunu
taşıyan birimin bilgisi ve onayı dışında değiştirilebiliyorsa burada ciddi bir
kontrol sorunu var demektir.
Kamu maliyesinde kayıtların doğruluğu kadar, o kayıtlara
kimin, hangi yetkiyle müdahale edebildiği de önemlidir.
Bir başka bulgu, belediyeye ait taşınmazlarla ilgili.
Sayıştay, belediyeye ait olduğu anlaşılan 51 yapı ile 1.048
arsa ve arazinin tapuya kayıtlı olmadığını tespit etmiş. Toplam 1.099
taşınmazdan söz ediyoruz.
Bir belediyenin elindeki taşınmazları eksiksiz biçimde kayıt
altına alması, tapu ve muhasebe işlemlerini tamamlaması en temel
sorumluluklarından biri değil mi?
Kamu malı dediğimiz şey, kendi kendine korunmuyor. Envanter
tutulacak, kayıtlar güncel olacak, değerler doğru gösterilecek. Bunlar
yapılmadığında yalnızca kâğıt üzerinde bir eksiklik oluşmuyor. Kamu varlığının
takibi ve denetimi de zorlaşıyor.
Siz olsanız huylanmaz mısınız? O kayıt altında olmayan
tapuların üstünde kim bilir ‘kimleer kimlerle’ oturuyor?..
Raporda hurdaya ayrılan araç ve malzemelerin yönetiminde de
eksiklikler bulunuyor. Hurdaların dağınık alanlarda tutulduğu, güvenlik
zafiyeti oluştuğu ve bazı hurda varlıkların ilgili muhasebe kayıtları
yapılmadan satıldığı belirtiliyor.
Yani mesele yalnızca milyarlık yatırımlar değil. Belediyenin
elindeki eski bir malzemenin nasıl saklandığı, nasıl kaydedildiği ve nasıl
satıldığı da kamu yönetiminin parçası.
Bir de…
Acaba ‘hurda’ diye ayrılan malzemeler gerçekten hurda
mıydı?..
Dünya standartlarında yönetim dediğimiz şey, herhalde biraz
da bu ayrıntılarda belli oluyor.
***
Gelelim ihalelere ve harcamalara:
2025 raporunda yaklaşık 853 milyon 436 bin lira bedelli yol
ve kaldırım yenileme işiyle ilgili dikkat çekici bir tespit var.
İhale öncesinde işin yapılacağı yerleri ve miktarları
ayrıntılı biçimde gösteren listelerin ve metraj cetvellerinin hazırlanmadığı
belirtiliyor.
Belediye, işin hakedişlerinin sahada yapılan ölçümlerle
düzenlendiğini ifade etmiş. Sayıştay ise işin nerede, hangi miktarda
yapılacağının ihale öncesinde belirlenmesi gerektiğine dikkat çekmiş.
Burada yol yapılmasına karşı çıkmak değil amacımız. Ama yüz
milyonlarca liralık bir işin kapsamı, miktarı ve maliyeti baştan açık ve
denetlenebilir olmalı.
Kamu kaynakları söz konusuysa planlama da denetimin bir
parçasıdır.
Bir başka tespit, belediye meclisinin borçlanma kararı
olmadan kullanılan kredilerle ilgili. Raporda üç ayrı banka kredisinin ana para
toplamının 135 milyon lira, toplam geri ödeme tutarının ise yaklaşık 190,8
milyon lira olduğu belirtiliyor.
Ayrıca belediye şirketi Aliakent A.Ş.’nin bir yüklenici
firmadan 27,5 milyon lira borç aldığı, bunun 19,5 milyon lirasının belediyenin
borçlarının ödenmesinde kullanıldığı tespit edilmiş. Sayıştay, söz konusu işlem
için şirket yönetim kurulu kararı ve yazılı finansman sözleşmesi bulunmadığını
da kayda geçirmiş.
Bunlar, üzerinde durulması gereken konular.
Belediye neden meclis kararı olmadan kredi kullanıyor?
Şirket üzerinden borçlanma ihtiyacı neden doğuyor?
Kamu idaresi ile yüklenici arasındaki bu finansman ilişkisi
hangi karar ve belgelerle yürütülüyor?
Soruların yanıtı belgelerde bulunmalı.
Çünkü kamu parasının hesabı, “Biz böyle uygun gördük”
denilerek kapatılabilecek bir konu değil.
Bankalar ve üçüncü şahıs/kurumlar kimseye babasının hayrına
borç ya da kredi vermez. Belediye meclisine danışılmadığına göre; faizden
veya menfaatten doğan zarar şimdi kimin hanesine yazılmalı?..
***
Bir de personel meselesi var.
Sayıştay raporunun bu bölümü, ekstra ekstra üzerinde
durulmayı hak ediyor.
Raporda iki belediye başkan yardımcısı ile altı müdürün
kadrolara atanma işlemlerinin mevzuata uygun olmadığı tespiti yer alıyor.
Bazı kişilerin gerekli sınav koşulları karşılanmadan
zabıta memurluğuna atandığı, bazı müdürlük atamalarında ise görevde
yükselme sınavına ilişkin şartların sağlanmadığı belirtiliyor.
Hatta raporda, bir müdürün görevde yükselme sınavına başvuru
tarihinde mevzuatta aranan altı yıllık hizmet süresini doldurmadığı, buna
rağmen sınava kabul edilerek müdür kadrosuna atandığı anlatılıyor.
Şimdi gelelim “dünya standartlarında belediyecilik”
meselesine.
Anlaşılan dünya standartlarında yöneticilik anlayışında,
kadroya atanacak kişinin mevzuatta aranan koşulları taşıması, gerekli sınavlara
girmesi ya da hizmet süresini tamamlaması gibi ayrıntılara pek gerek kalmıyor!
Mevzuat herkese uygulanmak için var olmalı. Makamın
büyüklüğüne, kişinin kime yakın olduğuna ya da hangi göreve getirilmek
istendiğine göre değişmemeli.
Bir belediye başkan yardımcısı da müdür de zabıta memuru da
kamu görevine ilişkin kurallara uymak, koşulları yerine getirmek zorunda.
Liyakat dediğimiz şey zaten tam olarak bu noktada anlam
kazanıyor.
Yönetici seçerken yalnızca güven duyulan kişileri tercih
etmek yeterli değil. O kişinin gerekli nitelikleri taşıması, yasal şartları
karşılaması ve görevin sorumluluğunu yerine getirebilmesi de gerekiyor.
Yoksa “dünya standartlarında yönetim” sözünü
ne kadar tekrar edersek edelim, Sayıştay raporundaki tespitler ortadan
kalkmıyor.
***
Bütün bunlar olurken önceki yılın raporunda yer alan bazı
bulguların da giderilmediği görülüyor.
2024 yılı raporunda yer alan tespitler arasında borçların
mali tablolarda eksik gösterilmesi, boş yevmiye kayıtları ve geriye dönük
muhasebe işlemleri, araçların yönetimindeki aksaklıklar, bütçe emanetlerinin
ödenmesinde sıra kurallarına uyulmaması, idari para cezalarının tahsil ve
takibindeki eksiklikler, bazı doğrudan temin işlemleri ve hizmet alımlarındaki
sorunlar bulunuyordu.
2025 raporunun önceki yıl bulgularını izleyen bölümünde, bu
konuların önemli bir kısmı için “yerine getirilmedi” ya da “kısmen
yerine getirildi” değerlendirmeleri yer alıyor.
Demek ki bazı sorunlar bir raporla ortaya konulmuş, bir
sonraki yıl da yeniden denetimin konusu olmuş.
Bunun anlamı açık.
Sorunun tespit edilmesi önemli. Ama asıl önemli olan,
tespitten sonra ne yapıldığı.
Aynı konular yıllar boyunca raporlara girmeye devam
ediyorsa, yönetim anlayışını sorgulamak gerekir.
Kamu yönetiminde hata yapılabilir. Önemli olan hatanın kabul
edilmesi, düzeltilmesi ve tekrarının önlenmesidir.
Aynı hatanın sürmesi ise artık yalnızca geçmişin değil,
bugünün de sorunudur, bu günkü idare sorumludur.
***
Raporun bir başka önemli başlığı da belediyenin mali yükü.
Sayıştay, belediyenin taraf olduğu dava ve icra takiplerinin
toplam tutarını 685 milyon 146 bin lira olarak hesaplıyor. Bu toplamın içinde
adli davalar, idari davalar ve icra takipleri bulunuyor.
Ayrıca belediyenin 2024 yılına ait 125 milyon 696 bin
liralık gideri 2025 yılında kaydedilmiş. Yevmiye defterinde boş numaralar ve
geriye dönük kayıt işlemleriyle ilgili tespitler de devam ediyor.
Bunların her biri ayrı ayrı incelenmeli. Her bulgunun kendi
açıklaması, belgesi ve hukuki karşılığı var.
Ama bütün tabloya birlikte baktığımızda karşımıza şu
çıkıyor.
Borçlar mali tablolarda eksik görünüyor. Gecikme zamları yüz
milyonlarca liraya ulaşıyor. Kamu taşınmazlarının kayıtlarında eksiklikler var.
İhale öncesi hazırlıklarla ilgili sorunlar bulunuyor. Personel atamalarında
mevzuata aykırılıklar tespit ediliyor. Önceki raporlardaki bazı eksiklikler de
sürüyor.
Bunların hepsini tek bir cümleyle geçiştirmek mümkün mü?
Elbette değil…
***
Şimdi belediye yönetimi çıkıp bu bulguların her biri için
açıklama yapabilir. Hangi işlemin düzeltildiğini, hangi eksikliğin
giderildiğini, hangi konuda farklı bir değerlendirmeye sahip olduğunu
anlatabilir.
Bunu yapması da gerekir.
Ancak mesele yalnızca belediye başkanının açıklama
yapmasıyla bitmiyor. Belediye meclisinin, özellikle de denetim
görevini yerine getirmekle yükümlü üyelerin bu raporları ne kadar dikkatle
incelediği de önemli.
Aliağa’nın milyarlarca liralık bütçesi var. Bu bütçenin
nasıl kullanılacağına karar veriliyor. Peki geçmiş yılın hesabı aynı titizlikle
sorgulanıyor mu?
Bir belediyenin başarısını yalnızca asfalt dökülen yollarla,
açılan tesislerle, yapılan törenlerle mi ölçeceğiz?
Kamu kaynağının doğru kullanılması, mali kayıtların
güvenilir olması, ihalelerin şeffaf yürütülmesi, personel atamalarında liyakat
ve mevzuata uyulması da en az bunlar kadar önemli.
Hatta bunlar olmadan yapılan hizmetin gerçek maliyetini,
verimliliğini ve kamu yararını sağlıklı biçimde değerlendirmek bile mümkün
değil.
“Dünya standartlarında belediyecilik”
deniliyorsa, dünya standartlarında hesap verme sorumluluğu da
olmalı.
Dünya standartlarında yöneticilikten söz ediliyorsa, dünya
standartlarında liyakat ve denetim anlayışı da bulunmalı.
Aksi halde geriye yalnızca güzel bir slogan kalıyor.
Sayıştay raporları ise sloganlarla ilgilenmiyor. Rakamları,
kayıtları, işlemleri ve mevzuatı inceliyor.
Aliağa’nın ihtiyacı da tam olarak bu.
Daha çok slogan değil, daha sağlam hesap.
Daha çok övgü değil, daha çok şeffaflık.
Dünya standartlarında ‘Selam ve dua ile’…