BÜTÇEDE OY BİRLİĞİ...
Normalde yapmam böyle şeyler, bilen bilir. O "okur”lar zaten biz gazetecilerden çok daha iyi birer sosyal medya kullanıcısı olarak, bize gönderdikleri mesajları çoktaan kendi hesaplarından paylaşmıştır çünkü. Ama bunlar farklı…
Aliağa Belediyesi’nin 2027 yılı bütçesi 5 milyar 845 milyon
TL olarak kabul edildi. Hem de oy birliğiyle…
Yanlış okumadınız. Milyarlarla ifade edilen bir bütçe,
belediye meclisinde oy birliğiyle geçti.
Şimdi insan sormadan edemiyor. Bu kadar paranın nasıl
harcanacağını belirleyenler, geçmiş yıllarda aynı paranın nasıl harcandığını da
aynı titizlikle inceliyorlar mı?
Yoksa bütçe görüşmeleri, rakamların okunduğu, birkaç
cümlelik konuşmaların yapıldığı, ardından da el kaldırıp indirmekten ibaret bir
törenden mi ibaret?
Bence Aliağa’da asıl konuşmamız gereken konu tam da bu.
***
2024 yılı bütçesi 2 milyar 728 milyon 242 bin 884 TL olarak
hazırlanmıştı. 2025 yılı bütçesi 3 milyar 517 milyon 507 bin 132 TL olarak
kabul edildi. 2027 yılına geldiğimizde ise rakam 5 milyar 845 milyon TL’ye
yükseldi.
Elbette yıllar arasındaki rakamları enflasyonu, gelir
artışlarını ve değişen hizmet maliyetlerini hesaba katmadan karşılaştırmak
doğru olmaz.
Fakat bütçenin büyümesi ile o bütçenin ne kadar verimli
kullanıldığı başka başka meselelerdir.
Bir belediyenin bütçesinin “dünya standartlarında” büyük
olması, bütün işlerin yolunda gittiğini göstermez. Önemli olan, toplanan
paranın nereye harcandığı, hangi hizmetin üretildiği, hangi yatırımın
tamamlandığı ve kamu kaynaklarının ne ölçüde korunduğudur.
İşte burada Sayıştay raporlarını bir kez daha hatırlamamız
gerekiyor.
***
Aliağa Belediyesi’nin 2024 yılı Sayıştay Denetim Raporu’nu
açıp okuduğumuzda, insanın üzerinde biraz düşünmesi gereken rakamlarla
karşılaşıyoruz.
Önce bütçenin gerçekleşme durumuna bakalım.
2024 yılında belediyenin gider bütçesi 2 milyar 728 milyon
242 bin 884 TL idi. Yıl sonunda yapılan bütçe gideri 2 milyar 660 milyon 481
bin 888 TL olarak gerçekleşti. Başka bir ifadeyle gider bütçesinin yüzde 97,5’si
kullanıldı.
İlk bakışta bütçe planına büyük ölçüde uyulmuş gibi
görünüyor.
Ancak aynı raporda, bütçe gelirlerinin tahmin edilen
seviyenin oldukça altında kaldığı belirtiliyor. Net bütçe geliri gerçekleşme
oranı yüzde 52,9’da kaldı.
Şimdi durup düşünelim.
Gelir tahmini ile gerçekleşen gelir arasında bu kadar fark
varken giderlerin bütçeye bu kadar yakın gerçekleşmesi, mali planlamanın nasıl
yapıldığı sorusunu gündeme getirmez mi?
Üstelik mesele yalnızca tahminlerin tutup tutmaması değil.
Bütçe yapılırken öngörülen gelirler gerçekleşmediğinde hangi harcamaların
ertelendiği, hangi yatırımların önceliklendirildiği ve nakit yönetiminin nasıl
yürütüldüğü de önemli.
Bir bütçenin denk olması, hesabın mutlaka doğru yönetildiği
anlamına gelmiyor maalesef. Kâğıt üzerinde denklik sağlamak başka, yıl boyunca
o dengeyi koruyabilmek başka iştir.
***
Gelelim Sayıştay raporundaki daha dikkat çekici tespitlere.
Raporda, 2023 yılına ait 272 milyon 979 bin 712 TL
tutarındaki giderin 2024 yılında bütçeleştirildiği ve ilgili gider hesaplarına
kaydedildiği belirtiliyor.
Bu tutarın 243 milyon 98 bin 897 TL’lik bölümünde gider
gerçekleştirme işlemlerinin 2023 yılı içinde tamamlandığı, kalan kısmında ise
muayene ve kabul işlemlerinin 2023 yılında tamamlanmasına rağmen faturaların
2024 yılında düzenlendiği ifade ediliyor.
Sayıştay, harcamaların ilgili oldukları yılın bütçesi
kapsamında yapılması ve muhasebeleştirilmesi gerektiğini hatırlatıyor.
Şimdi soralım.
Bir önceki yılın yaklaşık 273 milyon liralık gideri neden
sonraki yılın bütçe ve muhasebe kayıtlarına girdi?
Bu uygulamanın bütçe sonuçlarının değerlendirilmesine etkisi
ne oldu?
Bu soruların yanıtını yalnızca mali işlerden sorumlu
görevlilerin değil, belediyenin bütçesini denetlemekle görevli meclis
üyelerinin de merak etmesi gerekmez mi?
***
Bir başka başlık, belediyenin ve iştirak şirketlerinin vergi
ve SGK borçları.
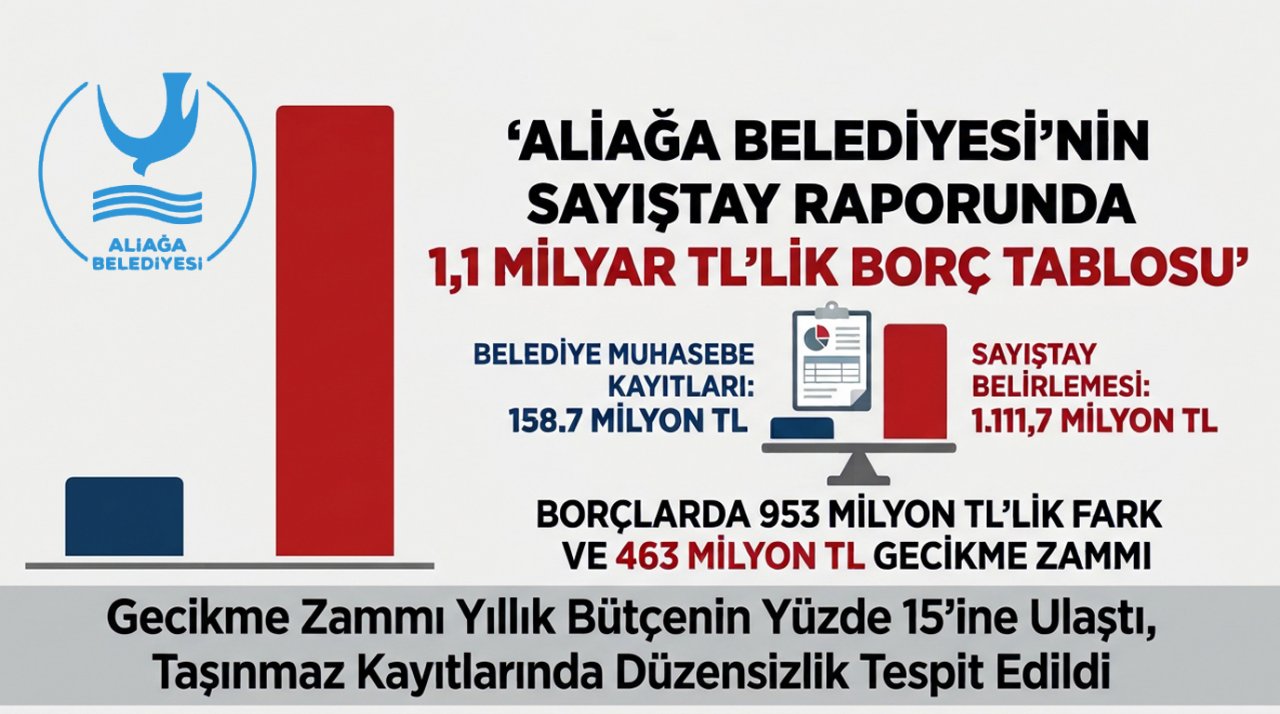
Sayıştay raporuna göre, belediyenin mali tablolarında vergi
ve SGK borçları toplamı 113 milyon 396 bin 963 TL olarak gösterilmiş. Belediye
şirketleri de hesaba katıldığında toplam borç 604 milyon 571 bin 673 TL’ye
ulaşıyor.
Aradaki fark yaklaşık 491 milyon lira!
Burada mesele, belediyenin ya da iştiraklerinin borçlu
olmasının bir suç veya usulsüzlük anlamına gelmesi değil. Mesele, kamu
idaresinin mali tablolarında borçların doğru ve eksiksiz gösterilmesi gereği.
Sayıştay ayrıca vergi ve SGK borçlarının zamanında
ödenmemesi nedeniyle gecikme zammı ve cezaları oluştuğunu, belediyenin
bütçesinin yüzde 7,9’u kadar ilave finansman gideri üstlenildiğini belirtiyor.
Başka bir ifadeyle, zamanında yapılmayan ödemeler belediyeye
ek maliyet getirmiş.
Peki bu maliyetin hesabını kim verecek?
Gecikme nedeniyle ortaya çıkan ek giderlerin önüne geçilemez
miydi? Kamu kaynağının faiz, ceza ve icra masraflarına gitmesi yerine Aliağa’ya
hizmet olarak dönmesi daha doğru olmaz mıydı?
***
Raporda yer alan bir diğer tespit de belediyeye ait
taşınmazlardan elde edilmesi gereken kira gelirleriyle ilgili.
Sayıştay, belediyeye ait 84 taşınmazın belediye şirketlerine
kiralandığını, bunların 57’sinin şirketler tarafından üçüncü kişilere ihalesiz
olarak kiraya verildiğini belirtiyor.
Belediyenin şirketlerinden tahsil etmesi gereken 2024 yılı
kira bedeli 8 milyon 502 bin 905 TL olarak hesaplanmış. Bunun yalnızca 928 bin
589 TL’si ödenmiş. Kalan 7 milyon 574 bin 316 TL için belediye tarafından
herhangi bir alacak takip işlemi yapılmadığı tespit edilmiş.
Üçüncü kişilere kiralanan taşınmazlarda da tahsil edilmeyen
kira bedelleri bulunduğu rapora yansımış.
Şimdi soruyorum.
Belediyenin alacağı söz konusu olduğunda neden gereken takip
yapılmamış?
Kamuya ait taşınmazların kullanımında, kira bedellerinin
belirlenmesinde ve tahsilinde neden daha sıkı bir denetim uygulanmamış?
Bir vatandaş belediyeye olan borcunu zamanında ödemediğinde
hangi işlemlerle karşılaşıyor? Peki belediyenin kendi alacaklarını takip
etmemesinin hesabını kim soruyor?
Devletin ve belediyenin alacağı, sonuçta vatandaşın ortak
parasıdır. O paranın tahsil edilmemesi de kamu yararı açısından sorgulanması
gereken bir konudur.
***
Bir de ihale meselesi var.
Sayıştay, 2024 yılında bazı makine ve teçhizat alımlarıyla
yapım, bakım ve onarım işlerinin, ihale mevzuatındaki temel usuller yerine
doğrudan temin yöntemiyle ve kısımlara bölünerek gerçekleştirildiğini tespit
ediyor.
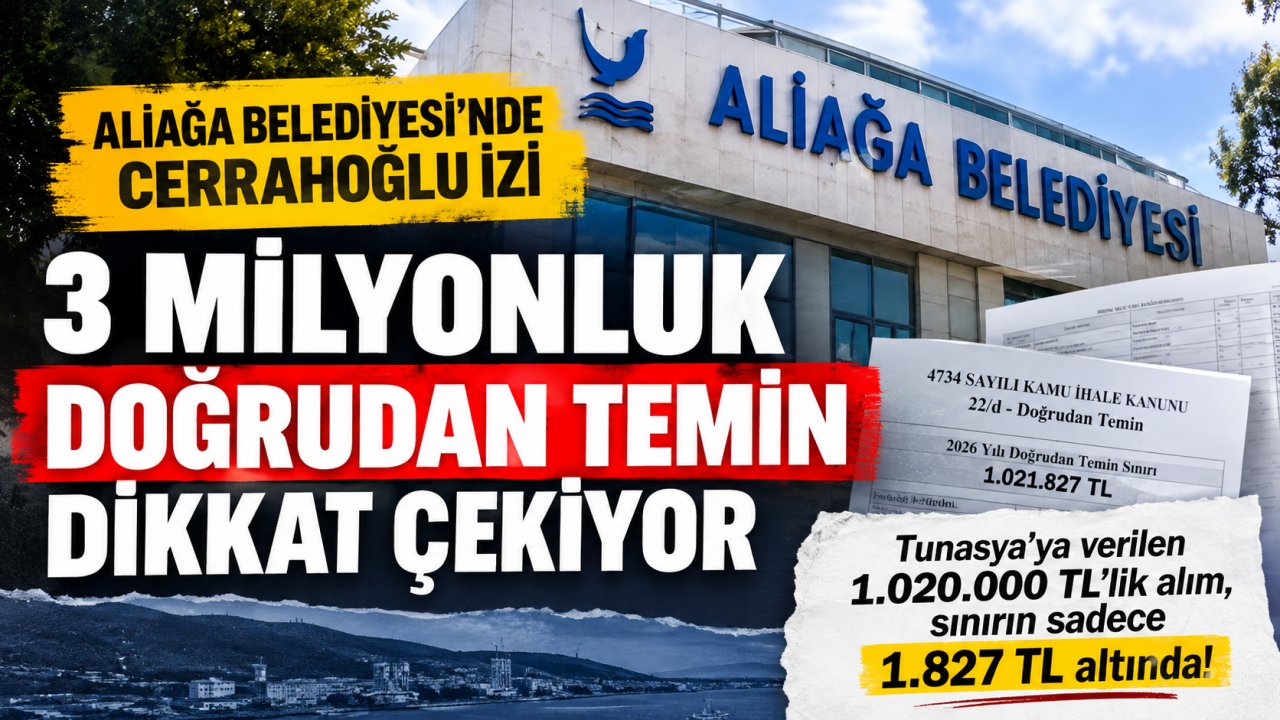
Doğrudan temin, mevzuatın izin verdiği koşullarda
kullanılabilen bir yöntemdir. Her doğrudan temin işlemini usulsüzlük olarak nitelendirilemez
elbette.
Ancak aynı nitelikteki ve bütünlük oluşturan işlerin
parçalara bölünerek bu yöntemle yapılması, Sayıştay’ın da dikkat çektiği üzere,
rekabet ve kaynakların verimli kullanılması bakımından ciddi bir denetim
konusudur.
Burada sorulması gereken çok basit sorular var.
Bu işler hangi ihtiyaçtan doğdu? Maliyetleri nasıl
hesaplandı? Kaç firmadan teklif alındı? Aynı iş bütün olarak ihale edilseydi
kamu daha uygun koşullarda hizmet alabilir miydi?
Bunlar cevabı bulunamayacak sorular değil.
İhale belgelerine bakılır, rakamlar karşılaştırılır,
gerekirse uzman görüşü alınır. Kamu yararı varsa bunun ortaya konulmasından
kimse rahatsız olmaz.
***
Aynı raporda, belediyenin çeşitli giderlerini zamanında
ödememesi nedeniyle 210 milyon 896 bin 793 TL tutarında icra takibiyle karşı
karşıya kaldığı ve 2024 yılında 8 milyon 543 bin 792 TL icra ödemesi yaptığı da
belirtiliyor.
Belediye bütçesinden yapılan 2024 yılı temsil, ağırlama,
tören, fuar ve organizasyon harcamaları ise yaklaşık 55 milyon 949 bin TL.
Bu harcamaların 1 milyon 316 bin 940 TL’lik bölümünün düğün,
nişan ve sünnet törenlerinde altın hediye edilmesinden oluştuğu rapora
yansımış.
Sayıştay, tasarruf tedbirleri kapsamında bu tür hediye ve
organizasyon harcamalarına ilişkin mevzuat hükümlerini hatırlatıyor.
Burada da mesele, tek başına bir harcama kalemini alıp bütün
belediye hizmetlerini onunla açıklamak değil, kamu kaynaklarının hangi
önceliklerle kullanıldığıdır.
Bir tarafta zamanında ödenmeyen borçlar, icra takipleri ve
gecikme maliyetleri… Diğer tarafta temsil ve organizasyon harcamaları…
Bunların hepsi aynı mali yönetim tablosunun parçaları değil
mi?
O zaman insan sormadan edemiyor. Harcamalar planlanırken
kamu yararı, tasarruf ve mali sorumluluk ölçütleri ne kadar gözetiliyor?
***
Şimdi gelelim işin siyasi tarafına.
Belediye yönetimi elbette yapılan hizmetleri anlatabilir.
Yatırımlarını savunabilir. Sayıştay raporundaki tespitlere ilişkin açıklama
yapabilir.
Bunlar demokrasinin olağan işleridir.
Fakat belediye meclisinin görevi yalnızca belediye başkanını
dinlemek, gündem maddelerini oylamak ve toplantıyı bitirmek değildir.
Meclis üyeleri, temsil ettikleri vatandaşların hakkını
korumakla da yükümlüdür.
Muhalefet üyeleri de bunun için vardır.
Peki, Sayıştay raporlarına bu kadar önemli tespitler
yansımışken muhalefetin gündemi ne?
Bu konularda kaç soru önergesi verildi? Kaç araştırma
yapıldı? Hangi harcama kalemleri için açıklama istendi? Tahsil edilmeyen
alacakların akıbeti soruldu mu? İhale uygulamaları meclis gündemine taşındı mı?
Bunların yanıtlarını öğrenmek istiyoruz.
Çünkü mecliste bir iki cümle söyleyip sonra susmakla,
konunun peşini bırakmadan sonuç alıncaya kadar takip etmek aynı şey değildir.
Bir konuda soru sormak başlangıçtır. Cevabını almak,
belgeleri incelemek ve kamuoyuna anlatmak ise asıl görevdir.
Üç maymunu oynamanın siyasette de bir bedeli var. Görmeyen,
duymayan, konuşmayan bir muhalefet, sonunda kendi varlık nedenini de tartışmaya
açar.
***
Tam bu noktada CHP ve Yeni Parti’ye de birkaç sözümüz var.
Yeni Parti’de, büyük kurultay dışında ilçe ve il kongreleri
süreci nihayet tamamlandı. Aylar boyunca ön seçimler, seçimler, delege
hesapları, adaylıklar ve parti içi tartışmalar konuşuldu.
Elbette siyasi partilerde seçimler önemlidir. Örgütler
yenilenir, yöneticiler seçilir, rekabet yaşanır.
Ama siyaseti yalnızca kendi yöneticilerinizi seçmekten, bir
iç yarıştan ibaret sanıyorsanız, yanılıyorsunuz.
Bir partinin başarısı, kendi kongresinde kaç oy aldığıyla
değil, yaşadığı kentin sorunlarına ne kadar çözüm ürettiğiyle de ölçülür.
Aliağa’nın çevre sorunları var. Sanayinin kent yaşamına
etkileri var. Belediyenin milyarlarca liralık bütçesi var. Taşınmazlar,
ihaleler, borçlar ve kamu kaynaklarının kullanımı var.
Bunlar, partilerin birbirlerine laf yetiştirmesinden çok
daha önemli konular değil mi?
CHP ile Yeni Parti arasındaki siyasi rekabetin nasıl
şekilleneceğini zaman gösterecek. Ancak iki partinin geçmişteki ilişkileri,
kadroları ve kendi aralarındaki tartışmalar ne olursa olsun, Aliağa’nın
sorunları konusunda sorumlulukları ortadan kalkmıyor.
Kardeş kavgasına harcanan enerji, kentin sorunlarını çözmeye
harcanamıyorsa burada bir yanlışlık var demektir.
Birbirlerinin arkasından kuyu kazmak yerine belediye
bütçesini birlikte ya da ayrı ayrı inceleyebilirler. Sayıştay raporlarını
gündeme taşıyabilirler. İhale sonuçlarını karşılaştırabilirler. Eksik
hizmetleri belgeleriyle ortaya koyabilirler.
Üstelik bunları yapmak için aynı siyasi görüşte olmaları da
gerekmiyor.
Kamu yararı söz konusu olduğunda, farklı partilerin aynı
soruyu sormasında ne sakınca var?
Yoksa muhalefet etmek, yalnızca kendilerinin dışında herkesin
söylediğine itiraz etmekten mi ibaret?
***
Aliağa Belediyesi’nin 2027 yılı bütçesi 5 milyar 845 milyon
TL.
Bu para, birilerinin cebinden çıkıp belediyenin kasasına
giren sıradan bir para değil. Kamu kaynakları, kentte yaşayan insanların ortak
hakkıdır.
O nedenle bütçe görüşmeleri bir formaliteye dönüşmemeli. Bir
önceki yılın gerçekleşmeleri incelenmeli, Sayıştay’ın tespitleri takip
edilmeli, tahsil edilmeyen alacakların ve gecikme maliyetlerinin hesabı
sorulmalı.
Belediye yönetimi de meclis üyeleri de bu sorulara açık,
belgeli ve anlaşılır yanıtlar vermeli.
Kimseyi peşinen suçlamak gerekmiyor. Kimseyi peşinen aklamak
da…
Belgeler ortada. Rakamlar ortada. Denetim raporları ortada.
Bunların gereğini yapmak, siyasetçilerin görevi.
Şimdi CHP’ye de Yeni Parti’ye de soralım.
Adaylık hesapları, delege yarışları, parti içi tartışmalar
biraz olsun geride kaldı.
Artık Aliağa’nın gerçek sorunları için siyaset üretmeye
başlayacak mısınız?
Belediyenin bütçesini, ihalelerini, taşınmazlarını ve
harcamalarını inceleyip vatandaşın karşısına somut bilgilerle çıkacak mısınız?
Yoksa herkes kendi mahallesinde kendi kavgasını sürdürürken,
milyarlarca liralık bütçenin hesabını sormak yine birkaç kişinin çabasına mı
kalacak?
***
Unutmayalım…
Muhalefetin görevi yalnızca iktidarın yanlışını yakalamak
değil, doğruyu yapmak için de baskı oluşturmaktır.
Siyaset, kimin kime ne söylediğiyle değil, kent için ne
yaptığıyla anlam kazanır.
Aliağa’nın ihtiyacı yeni bir parti içi/partilerarası kavga
değil, güçlü bir kamuoyu denetimidir.
Ve kamuoyu denetimi, üç maymunu oynayarak yapılmaz.