RUHSATSIZ BİNADA BELEDİYE ŞİRKETİ, KABLODA 10 KATI AŞAN FİYAT
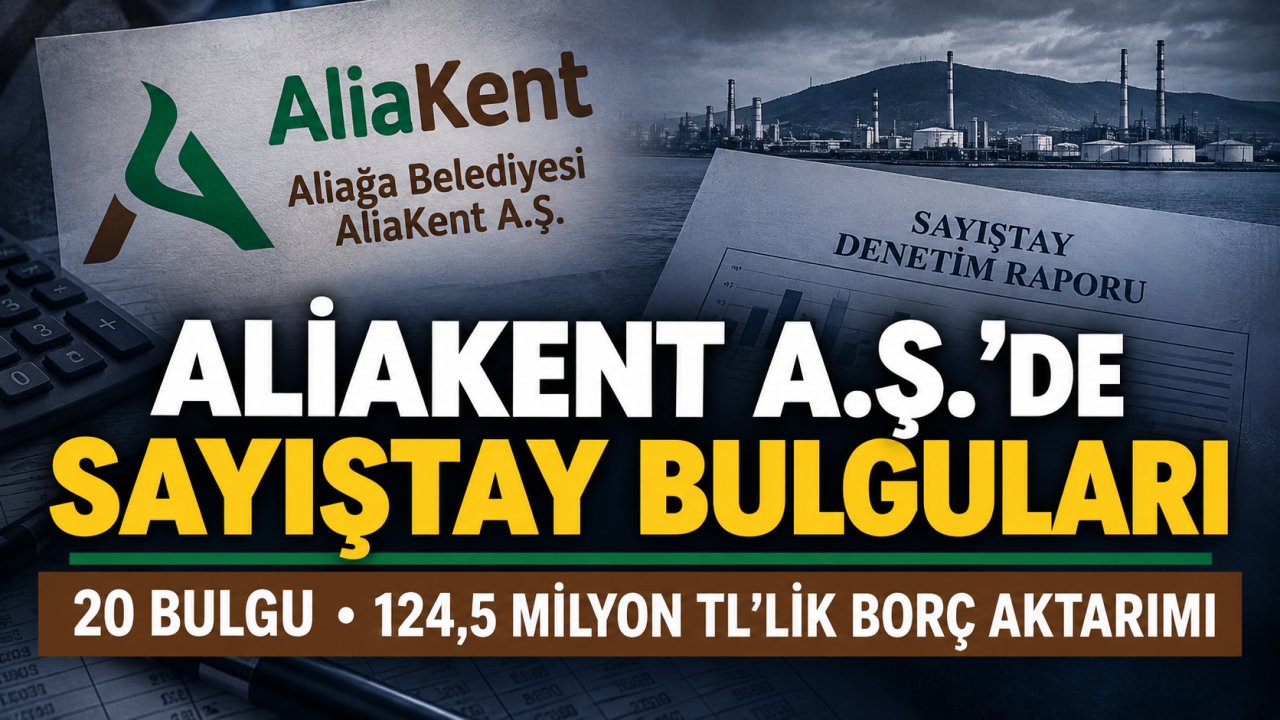
Sayıştay'ın Aliakent A.Ş. 2025 yılı denetim raporunda ruhsatsız hizmet binası, 124,5 milyon TL'lik borç aktarımı, 3,6 milyon TL'lik sponsorluk ödemesi ve piyasa fiyatının 10 katını aşan kablo alımı dikkat çekti.

Aliağa Belediyesi’nin 2025 yılı Sayıştay denetim raporunda
ortaya çıkan mali tablo ve borç kayıtlarıyla ilgili haberimizin ardından,
belediyenin en büyük iştiraklerinden Aliakent Peyzaj Sanayi A.Ş.’nin denetim
raporu da dikkat çekici bulguları ortaya koydu.
Aliağa Belediyesi’nin yüzde 99,34 oranında ortak olduğu
Aliakent A.Ş.’nin 2025 yılı denetim raporunda toplam 20 bulguya yer verildi.
Şirketin ana hizmet binasının yapı ruhsatı ve yapı kullanma izin belgesinin
bulunmamasından milyonlarca liralık alımlara, borçlanma işlemlerinden
sponsorluk ödemelerine kadar pek çok konu denetim raporuna girdi.
Ana hizmet binasının ruhsatı ve kullanım izni yok
Sayıştay raporunda yer alan tespitlerden biri, Aliakent
A.Ş.’nin ana hizmet binasıyla ilgili.
Rapora göre şirketin ana hizmet binası olarak kullandığı
taşınmazın yapı ruhsatı ve yapı kullanma izin belgesi bulunmuyor. Denetçiler,
imar mevzuatı kapsamında yapı ruhsatı ve yapı kullanma izninin zorunlu olduğuna
dikkat çekerek mevcut durumu rapora kaydetti.
Kablo alımında 10,8 kat fiyat farkı
Rapordaki en dikkat çekici bulgulardan biri, piyasa
rayicinin üzerinde gerçekleştirilen mal alımları oldu.
Sayıştay, bazı alımlarda yeterli fiyat araştırması
yapılmadığını, ürünlerin doğrudan ana tedarikçiler yerine aracı firmalar
üzerinden temin edildiğini belirledi.
Bunun en çarpıcı örneği ise Aliağa Yolcu Transfer Merkezi
için yapılan trafo köşkü ve kablo alımı oldu.
Aliağa Belediyesi tarafından 2025/676141 ihale kayıt
numarasıyla gerçekleştirilen “Aliağa Yolcu Transfer Merkezi Binasına Yerinde
Montajlı Trafo Köşkü Mal Alım İşi”nin yüklenicisi Aliakent A.Ş. oldu. Ancak
şirketin, herhangi bir ihale süreci yürütmeden işi başka bir yükleniciye
doğrudan devrettiği tespit edildi.
İş kapsamında kullanılacak 1x150 mm YAXC7V-R XLPE 36 KV
alüminyum kablonun metre fiyatı 9 bin 860 TL olarak belirlendi. 800 metre kablo
için KDV hariç toplam 7 milyon 888 bin TL ödeme öngörüldü.
Sayıştay’ın yaptığı fiyat araştırmasında ise aynı özellik ve
nitelikteki kablonun internet üzerinden satış fiyatı metre başına 911,60 TL
olarak tespit edildi. Bu fiyat esas alındığında 800 metre kablonun toplam
bedeli 729 bin 280 TL oluyordu.
Böylece teklif edilen birim fiyat ile internet satış fiyatı
arasında yaklaşık 10,8 kat fark ortaya çıktı. İki toplam tutar arasındaki fark
ise 7 milyon 158 bin 720 TL’ye ulaştı.
Şirket, fiyat karşılaştırmasının tek başına rayiç üstü alım
veya kamu zararı tespiti için yeterli olmadığını, teknik ve ticari koşulların
birlikte değerlendirilmesi gerektiğini savundu.
Ancak Sayıştay, karşılaştırmaya esas alınan internet
fiyatlarının yüklenicinin ürünleri temin ettiği asıl tedarikçiye ait olduğunu;
marka, model ve teknik özellikler bakımından ürünlerin birebir aynı olduğunu
belirtti. Garanti, teslim süresi, nakliye ve benzeri ticari koşulların da aynı
şekilde sağlandığına dikkat çekti.
Raporda ayrıca şezlong ve sehpa alımlarında da fiyat
farkları tespit edildi. Aynı marka ve model şezlongun tedarikçi mağazasında 2
bin 363,64 TL’ye satıldığı dönemde Aliakent’in birim fiyatı 2 bin 900 TL;
tedarikçide 318,18 TL olan sehpanın şirkete teklif edilen fiyatı ise 800 TL
olarak kaydedildi.
124,5 milyon TL’lik borç yönetim kurulu kararı olmadan
alındı
Sayıştay raporunda yer alan bir diğer önemli bulgu, Aliakent
A.Ş.’nin Aliağa Petrol A.Ş.’den aldığı 124,5 milyon TL tutarındaki borç oldu.
Rapora göre söz konusu borç, şirket yönetim kurulu kararı
olmadan alındı ve muhasebe kayıtlarında “Alınan Sipariş Avansları” hesabına
işlendi. Ancak borç karşılığında herhangi bir mal veya hizmet teslimi
bulunmadığı belirtildi.
Sayıştay, işlemin gerçek bir ticari ilişkiye dayanmadığı
yönünde değerlendirmede bulunarak muhasebe kaydının niteliğine ve olası örtülü
kâr aktarımı riskine dikkat çekti.
Şirket ise muhasebe kaydının tek başına muvazaalı işlem veya
örtülü kâr dağıtımı anlamına gelmeyeceğini savundu. Kayıtların düzeltileceği,
gelecekteki finansman işlemlerinin yazılı protokol ve yönetim kurulu kararıyla
yürütüleceği bildirildi.
Bir başka firmadan 27,5 milyon TL borç alındı, 19,5
milyonu belediyeye aktarıldı
Raporda ayrıca Aliakent A.Ş.’nin hem kendisine hem de Aliağa
Belediyesi’ne yüklenici konumunda olan bir firmadan 27,5 milyon TL borç aldığı
belirtildi.
Sayıştay, bu borçlanmanın yönetim kurulu, genel kurul ve
belediye meclisi kararı olmadan, yazılı sözleşmeye dayandırılmadan
gerçekleştirildiğini tespit etti.
Alınan borcun 19,5 milyon TL’sinin doğrudan Aliağa
Belediyesi’ne aktarıldığı, alacaklı firmaya ise toplam 39 milyon TL ödeme
yapıldığı rapora yansıdı.
Denetçiler, belediye şirketinin kendi faaliyetleri dışında
borçlanarak elde ettiği kaynağı belediyeye aktarmasının, belediye meclisinin
borçlanma yetkisinin devre dışı bırakılması anlamına geldiğine dikkat çekti.
Raporda firmanın adı açıklanmadı; yalnızca hem şirkete hem
de belediyeye karşı yüklenici konumunda olduğu belirtildi.
Profesyonel futbol kulübüne 3,6 milyon TL sponsorluk
Aliakent A.Ş.’nin Aliağa’da faaliyet gösteren profesyonel
bir futbol kulübüne yaptığı sponsorluk ödemesi de Sayıştay denetimine takıldı.
Rapora göre şirket, sponsorluk sözleşmesi kapsamında kulübe
KDV hariç 3 milyon 600 bin TL ödeme yaptı.
Sayıştay, profesyonel spor kulübüne yapılan bu ödemenin
şirketin faaliyet alanıyla uyumlu olmadığını, sponsorluk karşılığında somut ve
ölçülebilir bir hizmet ortaya konulmadığını ve bedelin belirlenmesinde objektif
bir piyasa araştırması yapılmadığını belirtti.
Belediye personeli şirketin kiraladığı araçları kullandı
Raporda, Aliakent A.Ş. tarafından kiralanan bazı araçların
şirkette çalışmayan belediye personeli tarafından kullanıldığı da tespit
edildi.
Araçların kira ve kullanım giderlerinin şirket bütçesinden
karşılanması, belediye şirketinin kaynaklarının kullanımına ilişkin denetim
bulguları arasında yer aldı.
Doğrudan temin ve satın alma işlemlerinde başka tespitler
Sayıştay, şirketin bazı alımlarında ihale mevzuatına uygun
hareket edilmediğini de belirledi.
İhale yapılması gereken bazı işlerin doğrudan temin
yöntemiyle parçalara bölündüğü, şartları oluşmadığı halde doğrudan temin
hükümlerinin uygulandığı, bazı alımlarda piyasa fiyat araştırması yapılmadığı
ve gerekli yasaklılık ile vergi borcu kontrollerinin gerçekleştirilmediği
raporda yer aldı.
Ayrıca bazı mal alımlarının ihale veya doğrudan temin
yöntemleri dışında gerçekleştirildiği tespit edildi.
Vergi ve SGK borçlarında 7,3 milyon TL kayıt farkı
Şirketin vergi ve SGK borçlarıyla ilgili muhasebe kayıtları
da denetlendi.
Alacaklı idarelerden alınan bilgilere göre Aliakent A.Ş.’nin
2025 yılı başında gecikme zamları dahil toplam kamu borcu 21 milyon 293 bin 323
TL idi.
Şirketin muhasebe kayıtlarında ise aynı borç toplamı 28
milyon 630 bin 19 TL olarak yer aldı. İki kayıt arasındaki fark 7 milyon 336
bin 696 TL olarak hesaplandı.
Raporda ayrıca şirketin 2025 yılı içinde vergi, SGK primi ve
gecikme zamları dahil toplam 73 milyon 161 bin 295 TL ödeme yaptığı belirtildi.
Sosyal Tesisler A.Ş.’ye milyonluk aktarımlar
Raporda Aliakent A.Ş. ile Aliağa Belediyesi Sosyal Tesisler
A.Ş. arasındaki mali işlemler de yer aldı.
Aliakent’in 13 milyon 5 bin 591 TL kayıtlı değere sahip
demirbaşlarını Sosyal Tesisler A.Ş.’ye devrettiği, işlemin satış olarak
kaydedilmesine rağmen fatura sunulamadığı belirtildi.
Ayrıca Sosyal Tesisler A.Ş.’ye 7 milyon 250 bin TL sermaye
avansı aktarıldığı, ancak bu tutarın ticaret siciline tescil edilmediği tespit
edildi. Şirket, daha sonra sermaye artırımından vazgeçildiğini ve söz konusu
tutarın tahsil edileceğini bildirdi.
Sayıştay raporunda 20 bulgu
Aliakent A.Ş.’nin 2025 yılı denetim raporunda toplam 20
bulguya yer verildi. Bunların beşi mali rapor ve tablolara ilişkin denetçi
görüşünün dayanağını oluştururken, 15 bulgu diğer denetim tespitlerinden
oluştu.
Raporda, mali tabloların belirtilen beş bulgu dışında kalan
tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiği ifade edildi.
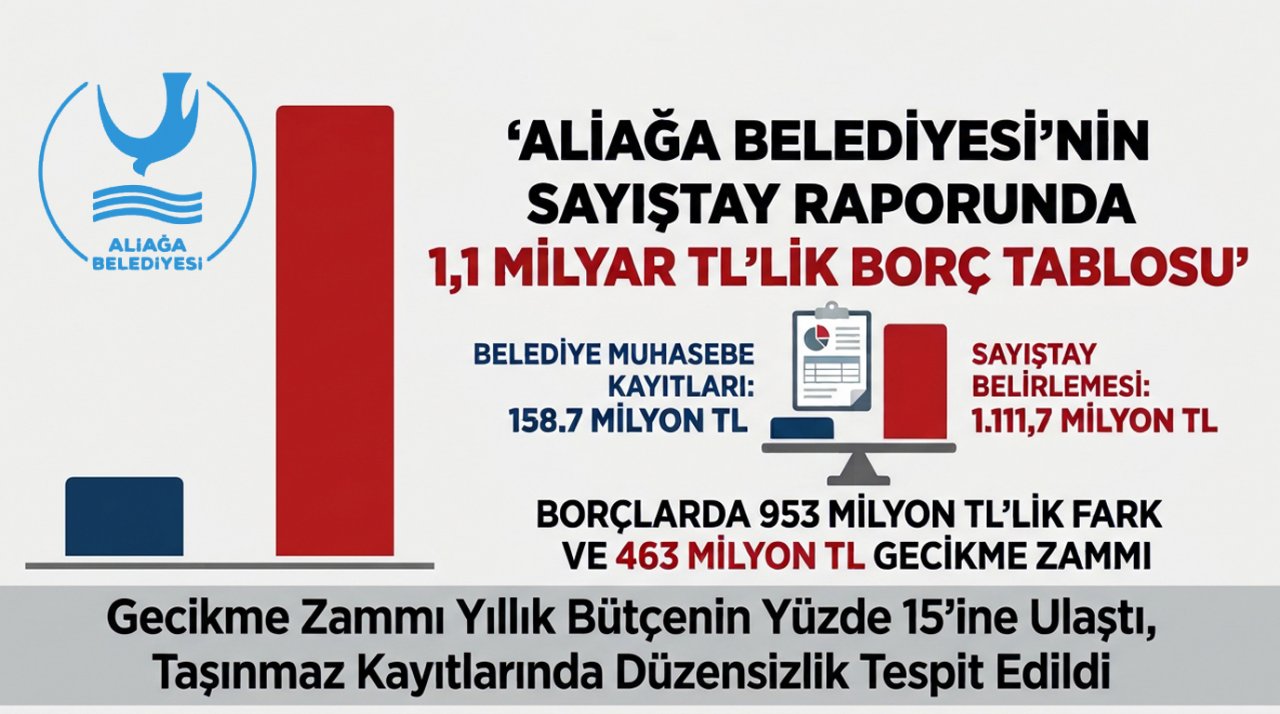
Aliağa Belediyesi’nin mali yapısı ve belediye şirketlerinin
işlemlerine ilişkin önceki haberimizde, belediye ve şirketlerinin vadesi geçmiş
vergi ve SGK borçlarının toplamının 1 milyar 111,7 milyon TL’ye ulaştığı, buna
karşılık mali tablolarda 158,7 milyon TL olarak yer aldığı Sayıştay tespitine
dikkat çekmiştik.
Aliakent A.Ş.’nin denetim raporunda ortaya çıkan bulgular da
belediye şirketlerinin borçlanma, satın alma, kaynak kullanımı ve mali denetim
süreçlerini yeniden gündeme taşıdı.
KuzeyinSesi.com Haber Portalı 5846 sayılı Fikir ve Sanat Eserleri Kanunu'na %100 uygun olarak yayınlanmaktadır. Ajanslardan alınan haberlerin yeniden yayımı ve herhangi bir ortamda basılması, ilgili ajansların bu yöndeki politikasına bağlı olarak önceden yazılı izin gerektirir. 16.11.2026 02:55:26. #1.11
#ŞU AN BURADASINIZ: RUHSATSIZ BİNADA BELEDİYE ŞİRKETİ, KABLODA 10 KATI AŞAN FİYAT Son dakika genel haberleri, genel son dakika haber, genel son dakika, son dakika genel, genel haber sayfamızda genel haberleri okuyabilir, genel son dakika haberleri ve güncel genel gelişmelerini görebilirsiniz.
Sitemizde yayınlanan haberlerin telif hakları haber kaynaklarına aittir, haberleri kopyalamayınız.